当国际资本涌入亚洲时,人们的目光往往聚焦于那些耳熟能详的巨头:台积电、三星、阿里巴巴和丰田。
然而,在基准股指的表象之下,正在发生着多得多的深层变化。人工智能 (AI) 资本支出正在向半导体供应链更深处传导。数据中心正面临着非常现实的电力与散热瓶颈。联发科 (MediaTek) 正从智能手机领域进一步跨足定制 AI 芯片。三丽鸥 (Sanrio) 正将其知识产权 (IP) 模式扩展至游戏领域。而携程集团 (Trip.com) 正在迎来财报季,此时中国秋季的旅游旺季也即将来临。
五家公司,五种解读亚洲股票故事的截然不同视角(详见我们的 2026 年 9 月亚太市场展望)。下述技术面参考数据采用了截至 2026 年 9 月 11 日周五的已完成市场数据。它们为近期的价格区间,并非专有枢轴位计算、方向性预测或交易信号。
超越超大盘股的 5 只亚洲股票
这些公司深耕于市场截然不同的领域。爱德万测试暴露于半导体测试;联发科横跨边缘 AI 与定制数据中心芯片;台达电通过电源与散热管理立于 AI 基建 的底座;三丽鸥将知识产权变现;而携程集团则直接处于旅游预订链条中。
这一差异至关重要。同一宏观头条新闻对每家公司的影响可能大相径庭,具体取决于客户需求、利润率、汇率风险敞口以及市场已消化的预期。
爱德万测试 (Advantest Corp)
AI 依然需要测试: 爱德万测试是一家半导体测试设备供应商,使其在全球 AI 硬件链条中比那些占据头条新闻的芯片设计公司位于更深位置。随着高性能计算 (HPC) 半导体和先进内存架构变得日益复杂,测试需求正在爆发式增长。
公司在 7 月调高了 2026 财年展望,此前第一财季净销售额同比增长 39.3% 至 3,675 亿日元,而营业利润大增 53.3% 至 1,900 亿日元。爱德万测试销售的正是 AI 芯片出厂前必须通过的“考卷”测试设备。

数据来源:市场数据截至 2026 年 9 月 11 日。
对 AI 加速器、先进内存与复杂架构的持续支出可能会使半导体测试需求维持在焦点位置。
更广泛的硬件估值重估或偏弱的资本支出预期,可能会对该板块形成拖累,即使底层需求依然坚挺。
汇率波动可能会改变拥有大量海外营收的日本出口商的盈利背景。
高带宽内存 (HBM)、先进封装与硅光子学的增长,推高了整个制造过程中测试的重要性。
联发科 (MediaTek Inc.)
移动芯片的第二条叙事主线: 联发科依然是全球主要的无晶圆厂 (Fabless) 半导体设计巨头之一,但智能手机早已不再是其故事的全貌。公司正在从边缘 AI 扩展至定制数据中心芯片,并在 6 月将其 2026 年 AI 数据中心 ASIC 营收指引上调至 20 亿美元。
8 月 31 日,英伟达 (NVIDIA) 与联发科宣布扩大合作,涵盖 AI 基础设施、本地 AI 计算及汽车领域,英伟达同时对联发科发行的可转换债券投资了 35 亿美元。这赋予了联发科对你手中的移动设备以及背后的数据中心基建的双重风险敞口。
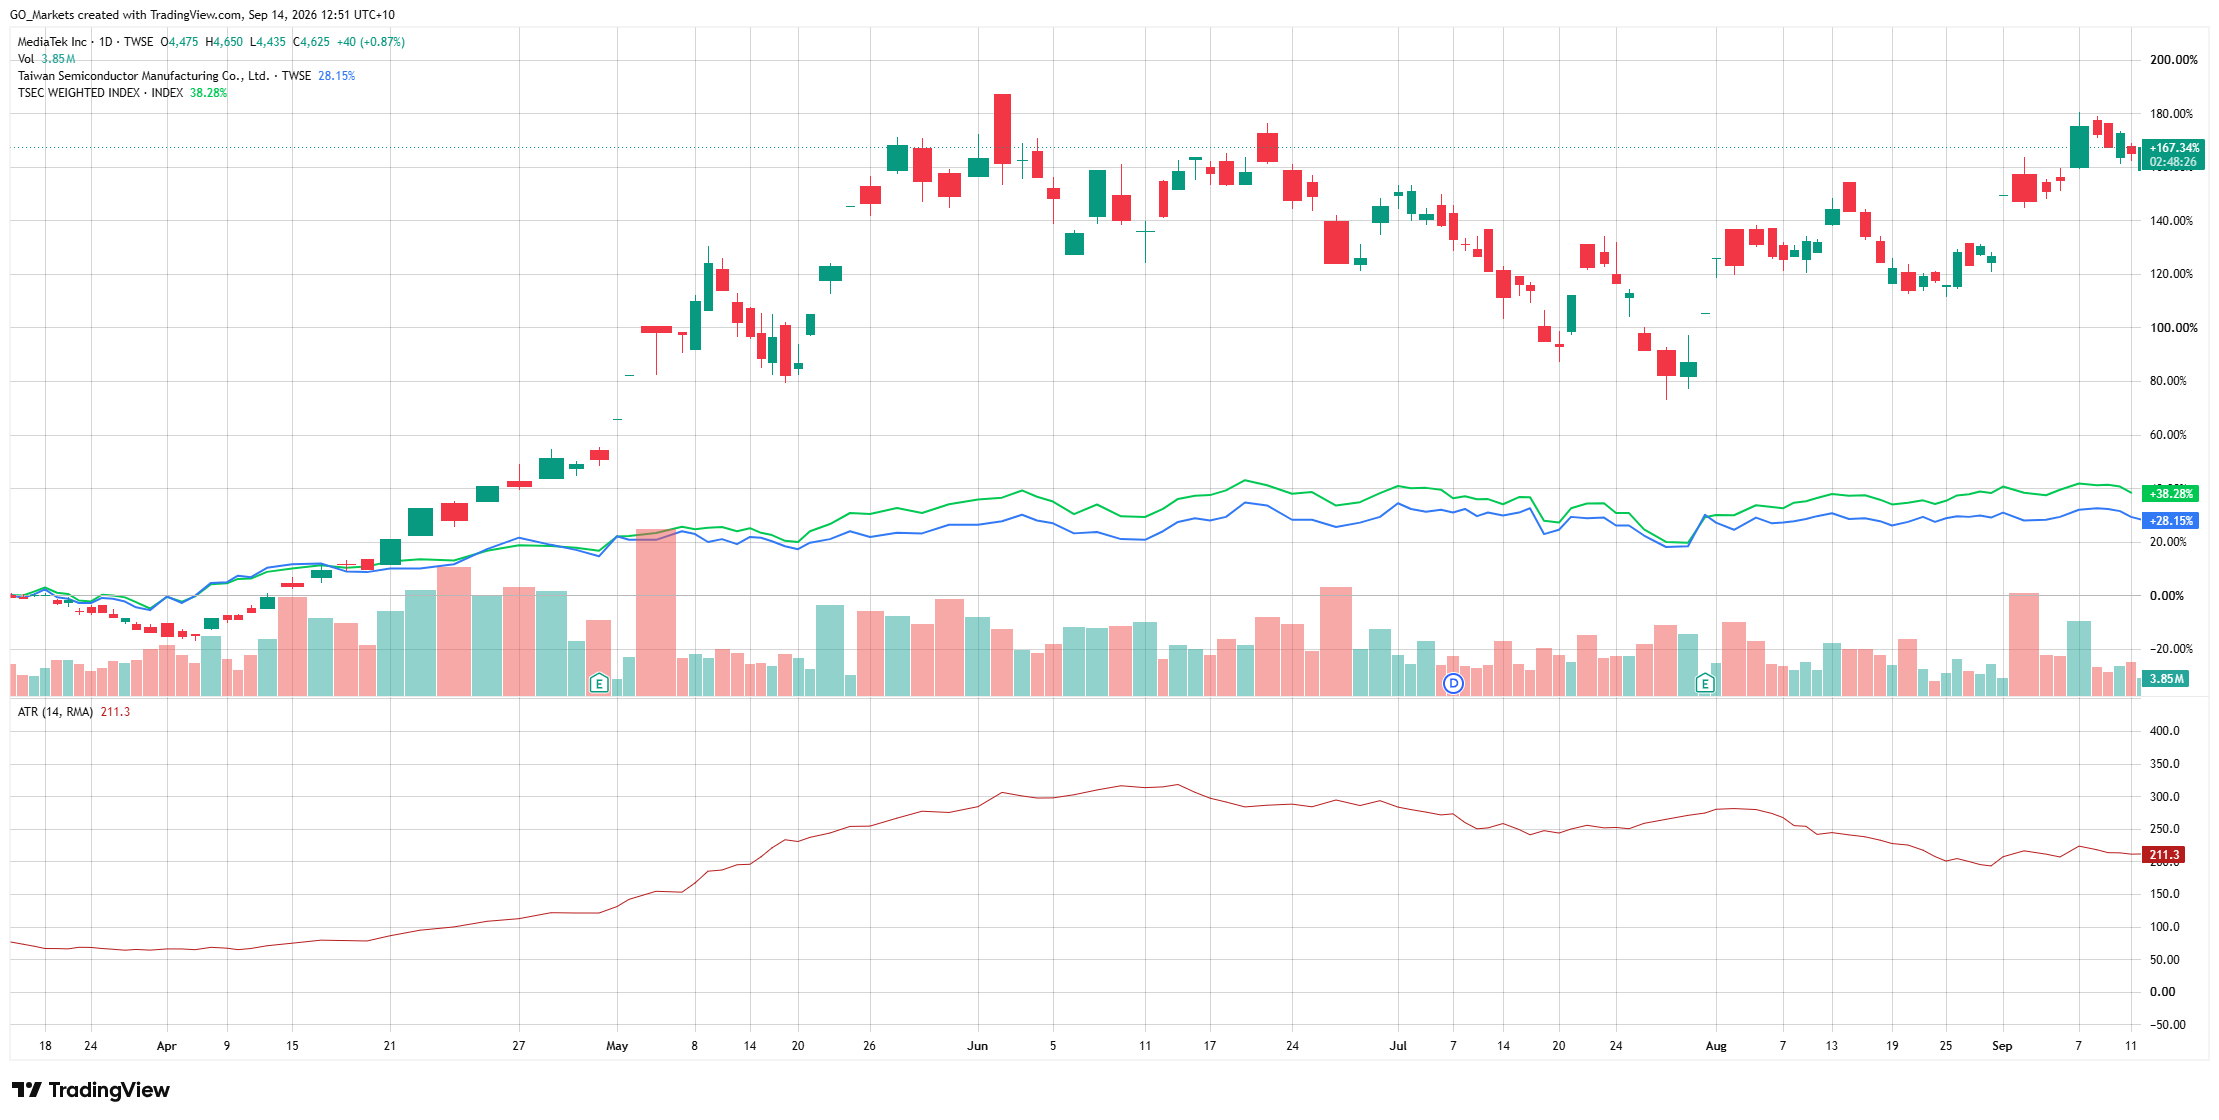
数据来源:市场数据截至 2026 年 9 月 11 日。
与超大规模云厂商的进一步进展以及定制 AI 处理器,可能会维持市场对联发科数据中心业务的关注。
在智能手机中部署神经网络处理单元 (NPU),使联发科拥有了数据中心之外的 AI 采纳敞口。
智能手机依然占业务的比重很大;偏弱的换机需求可能会抵消新型 AI 带来的机遇。
晶圆代工、封装及半导体投入成本的上升可能会挤压利润率,即使顶线需求依然强劲。
台达电 (Delta Electronics)
AI 面临着电力瓶颈: 先进的 GPU 如果没有电力和散热支撑便寸步难行。台达电为数据中心提供电源系统与散热管理产品,直接立于 AI 繁荣的物理实体侧。
AI 计算密度的提升拉高了机柜电力需求,并加速了对液冷技术的需求。台达电的产品组合包括专为高密度工作负载设计的高压电源系统和液冷分配单元 (CDU)——这是电力输入与热量输出的关键物理瓶颈。
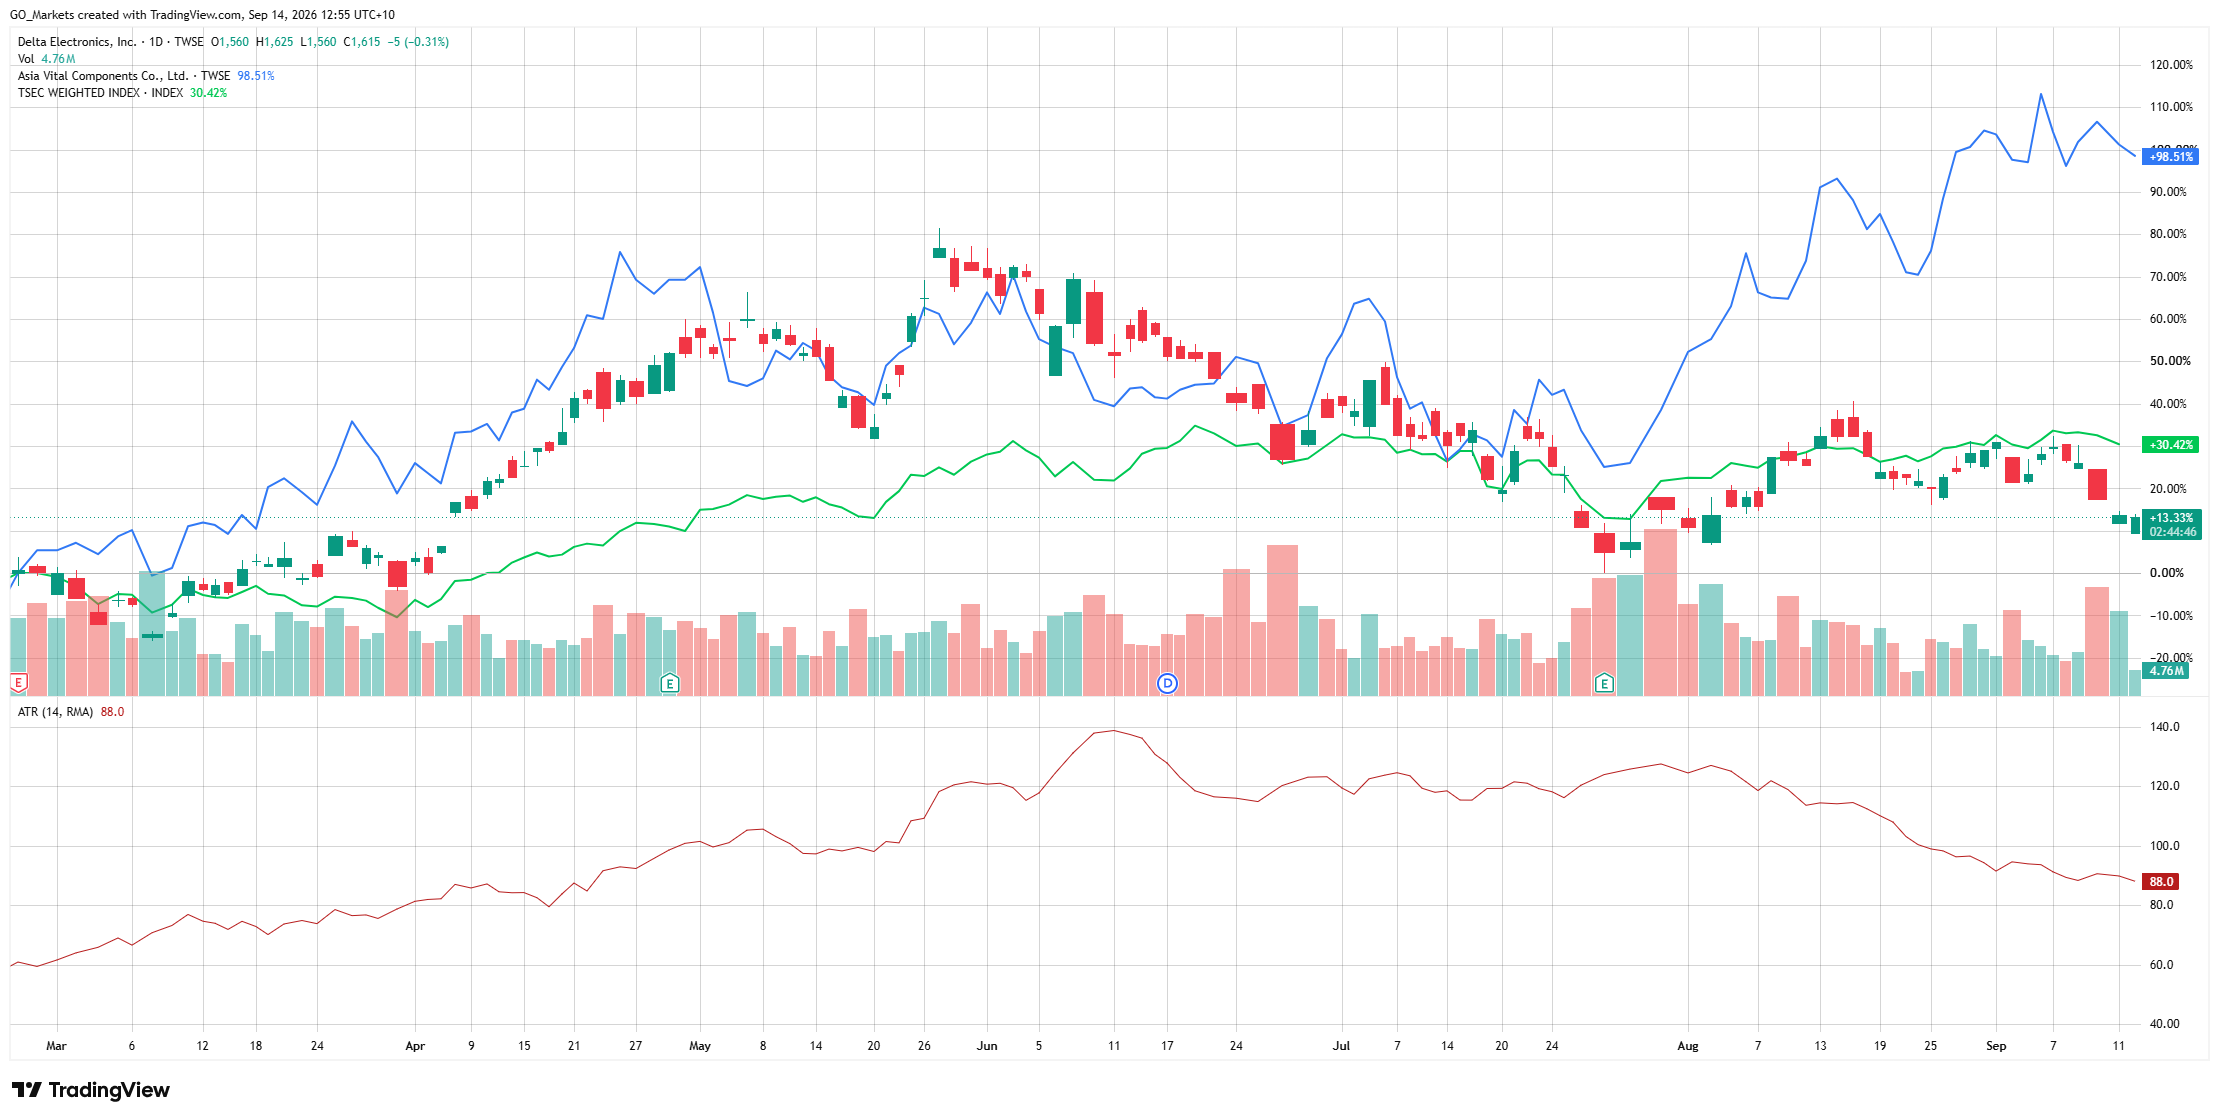
数据来源:市场数据截至 2026 年 9 月 11 日。
更耗电的计算系统支撑着对更高容量电源及液冷基础设施的持续需求。
施工、电网并网或客户交付延迟可能会将设备需求推迟至未来。
铜、铝及原始零部件成本的波动可能会对工业制造经济效益造成压力。
基础设施开支放缓不仅影响芯片制造商,也会波及电源与散热供应商。
三丽鸥 (Sanrio Co. Ltd.)
无需芯片,只凭角色: 三丽鸥是其中显而易见的异类,通过角色形象、衍生商品、授权及知识产权 (IP) 实现变现。作为成为全球 IP 平台提供商战略的一部分,公司于 4 月推出了“三丽鸥游戏 (Sanrio Games)”,计划截至 2029 年 3 月推出 10 款游戏作品。
其首款主机游戏《Hello Kitty Party Land》在东京电玩展(9 月 17 日至 21 日)亮相后,将于 2026 年 10 月 29 日正式发售。注:三丽鸥于 2026 年 4 月 1 日完成了 1 拆 5 的拆股;价格参考反映的是拆股后的水平。

数据来源:市场数据截至 2026 年 9 月 11 日。
进一步的授权、游戏与娱乐扩展拓宽了三丽鸥在全球范围内将其角色组合变现的渠道。
10 月主机游戏《Hello Kitty Party Land》的发售,为新型游戏战略提供了近期可见度。
衍生商品销售与主题娱乐依然对家庭可选消费支出趋势保持敏感。
通过执行国际 IP 授权模式减少对本土商品的依赖,支撑着远期估值。
携程集团 (Trip.com Group)
旅游人潮碰撞财报窗口: 携程集团代表着跨住宿预订、交通票务、旅游度假和企业商旅管理的消费休闲需求。其公布的 2026 年第一季度营收同比增长 17% 至 162 亿元人民币。
随着携程于美国时间 9 月 15 日周二(香港时间 9 月 16 日)公布其第二季度及上半年业绩,这一财报窗口即将关闭。在中国的秋季旅游热潮到来之前,财报发布充当着核心的基本面催化剂。
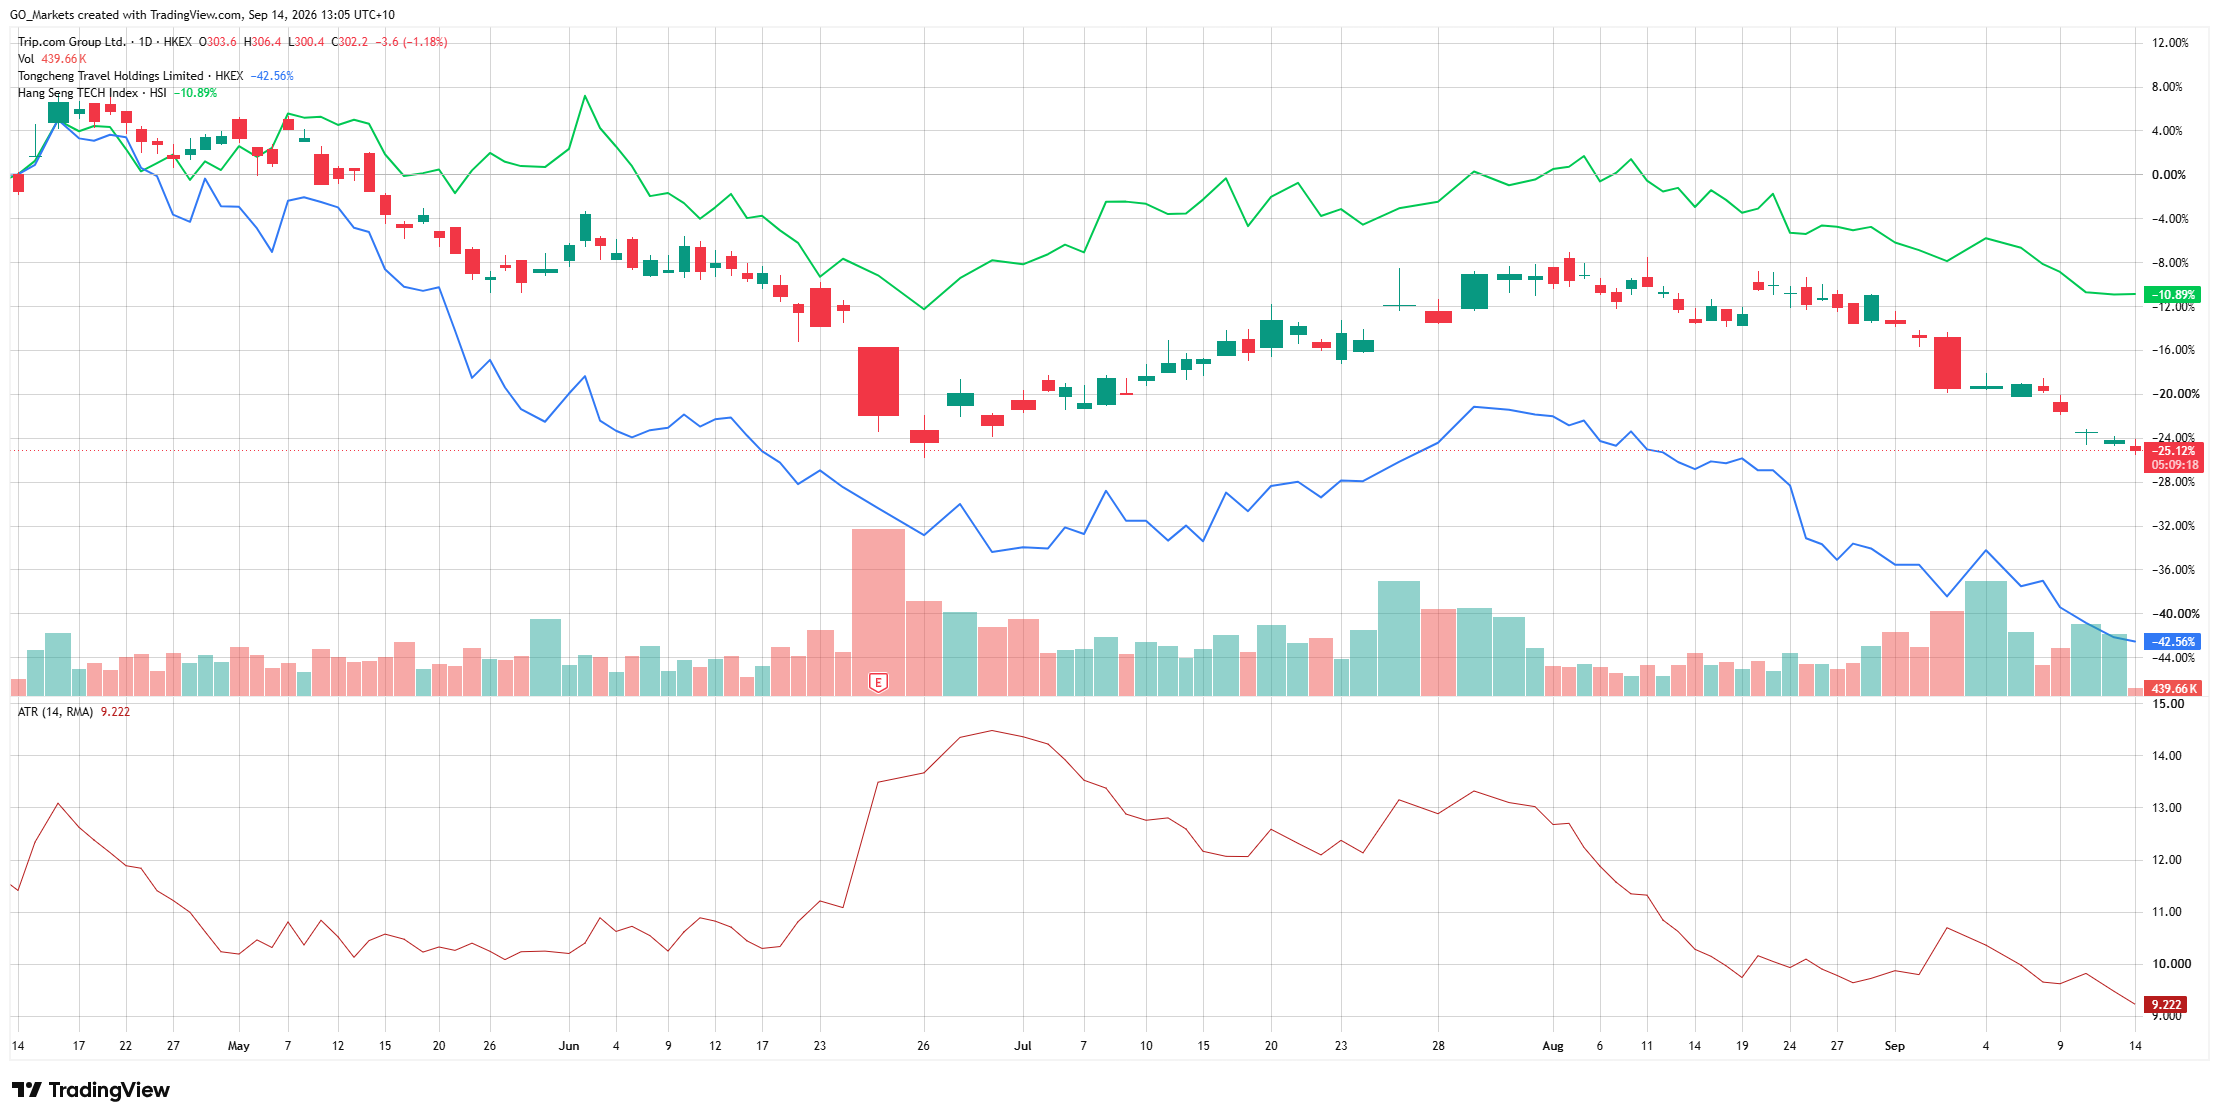
数据来源:市场数据截至 2026 年 9 月 11 日。
在假期出行之前,更强劲的营收、预订利润率与高管指引更新了基本面展望。
如果打折促销依然普遍,更多的客流量并不自动保证更强劲的利润率。
变化的机票价格、燃油附加费和航空公司运力限制影响着消费者的出行距离与频率。
消费者可能会维持假期计划,但倾向于降级至预算型住宿或缩短行程。
什么因素可能改变更广泛的亚洲股票故事?
这些公司运行在不同的商业模式之下,但它们通过更广泛的区域宏观驱动因素保持着紧密联动:
- 汇率动态: 日本股票对日元波动及日本央行政策转向反应敏感。对于爱德万测试而言,汇率波动会直接影响折算后的海外收益。
- AI 资本支出周期: 爱德万测试、联发科和台达电位于 AI 供应链的不同环节。超大规模云厂商基础设施支出的转变会同步影响测试、定制芯片与散热硬件。
- 贸易政策与出口规则: 技术转让规则与海峡两岸贸易条件依然是整个亚洲半导体供应链中持续存在的风险因子。
- 区域市场流动性: 中国内地与香港的节假日会改变市场深度。正如我们在 交易中的流动性指南 中所探讨的,沪深港通等内地渠道的暂时停牌会改变本地交易时段的参与者结构。
总结研判
亚洲并非单一的交易标的,人工智能亦然。爱德万测试专注于芯片测试,联发科向数据中心 ASIC 扩展,台达电掌控电力与散热,三丽鸥将全球角色 IP 变现,而携程集团则透视着真实世界的休闲消费。五只股票,五套截然不同的催化剂——这也清晰地提醒着我们:看透基准股指的表象之下,才能发现个股市场机会的真正所在。

The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs. 免责声明:文章来自 GO Markets 分析师和参与者,基于他们的独立分析或个人经验。表达的观点、意见或交易风格仅代表作者个人,不代表 GO Markets 立场。建议,(如有),具有“普遍”性,并非基于您的个人目标、财务状况或需求。在根据建议采取行动之前,请考虑该建议(如有)对您的目标、财务状况和需求的适用程度。如果建议与购买特定金融产品有关,您应该在做出任何决定之前了解并考虑该产品的产品披露声明 (PDS) 和金融服务指南 (FSG)。